Bateaux : pourquoi 120 kW vont devenir la nouvelle frontière fiscale en 2027
© AdobeStock - Lukas Gojda

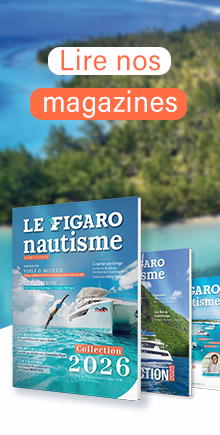


Il suffira d'un kilowatt. À partir du 1er janvier 2027, le propriétaire d'un bateau équipé d'une motorisation de 119 kW ne paiera aucun droit moteur au titre de la TAEMUP. Avec 120 kW, la facture atteindra immédiatement 360 euros par an. Même bateau, même programme de navigation, performances extrêmement proches : fiscalement, pourtant, les deux unités ne joueront plus dans la même catégorie. Cette frontière des 120 kW, soit environ 163 ch, résume à elle seule l'ambivalence de la réforme de la taxe annuelle sur les engins maritimes à usage personnel. Derrière cet acronyme peu engageant, TAEMUP, se cache l'héritière du droit annuel de francisation et de navigation, le fameux DAFN longtemps familier des propriétaires de bateaux. La réforme doit rendre son calcul plus simple et plus cohérent avec les caractéristiques réelles des unités. Mais elle pourrait également modifier les arbitrages de certains plaisanciers au moment d'acheter un bateau ou de choisir sa motorisation.
Car à partir de 2027, le fisc ne s'intéressera plus à la puissance administrative du moteur, exprimée en chevaux fiscaux, mais à sa véritable puissance propulsive, celle que tout acheteur retrouve sur une fiche technique : les kilowatts. Une modification qui est tout… sauf anodine ! Jusqu'au 31 décembre 2026, la puissance réelle inscrite sur le capot d'un hors-bord ne permet pas, à elle seule, de connaître le montant du droit moteur. La fiscalité repose sur une puissance administrative déterminée selon des règles spécifiques. Le système est suffisamment complexe pour que beaucoup de propriétaires soient incapables d'estimer spontanément leur taxation sans consulter les caractéristiques administratives de leur moteur. En 2027, la règle deviendra beaucoup plus lisible. Sous 120 kW, aucun droit moteur ne sera dû dans le régime général. Entre 120 et 159 kW, le tarif sera de 3 euros par kilowatt. La tranche comprise entre 160 et 299 kW sera taxée à 4 euros par kilowatt, celle allant de 300 à 999 kW à 5 euros, puis la puissance dépassant 999 kW à 6 euros… Le barème devient donc progressif à mesure que la puissance augmente. Sauf à son entrée et c'est là que les choses se compliquent.
On aurait pu imaginer que seuls les kilowatts dépassant 119 kW soient taxés. Ce n'est pas le mécanisme retenu. Dès que la motorisation atteint 120 kW, l'intégralité de cette première tranche entre dans le calcul. À 119 kW : zéro euro. À 120 kW : 360 euros. À 150 kW : 450 euros. À 159 kW : 477 euros. Pour un propriétaire de voilier de croisière équipé d'un diesel de 30, 40 ou 50 kW, le débat paraît théorique. Pour celui d'un semi-rigide, d'un open ou d'un pêche-promenade de 6 ou 7 mètres, il devient beaucoup plus concret.
La plaisance à moteur française repose précisément sur ces petites unités. Plus de huit bateaux à moteur enregistrés sur dix mesurent moins de 7 mètres. Parallèlement, la puissance installée au tableau arrière a considérablement augmenté. En 2010, environ 7 % des nouveaux bateaux à moteur enregistrés dépassaient 120 kW. Dix ans plus tard, ils étaient autour de 25 %. Ce déplacement du marché explique en partie la réforme. Une fiscalité élaborée à une époque où les petites coques recevaient des puissances beaucoup plus modestes se retrouvait progressivement en décalage avec la réalité. Aujourd'hui, monter 150, 175 ou 200 ch sur un bateau d'environ 6,50 mètres n'a plus rien d'exceptionnel.
Prenons justement une unité familiale de cette taille, utilisée pour quelques sorties de pêche, des balades et les vacances estivales. Avec environ 150 ch, soit 110 kW, elle restera sous le seuil : aucun droit moteur. Avec 175 ch, soit environ 129 kW, la situation change totalement. La facture atteindra 387 euros par an. Voilà où se situe le point de friction principal de la réforme. Pour le gouvernement, le nouveau système corrige une anomalie en faisant contribuer certains petits bateaux fortement motorisés jusque-là exonérés. Pour les représentants de la filière nautique, il crée au contraire un effet de seuil excessivement brutal. La Fédération des Industries Nautiques et la Confédération du Nautisme et de la Plaisance avaient notamment défendu une entrée plus progressive dans le dispositif, afin d'éviter cette « falaise » à 120 kW. Leur proposition n'a pas été retenue.
La question dépasse d'ailleurs le montant de la taxe annuelle. Elle pourrait finir par influencer le marché lui-même. Imaginons un acheteur hésitant entre deux motorisations proches sur une même coque. Aujourd'hui, son choix repose essentiellement sur le prix du moteur, ses performances, sa consommation, son assurance et éventuellement sa valeur de revente. Demain, une nouvelle question apparaîtra : se trouve-t-on au-dessus ou au-dessous de 120 kW ? Sur dix années de possession, 387 euros représentent 3 870 euros, hors évolution future du tarif. Suffisamment pour entrer dans le calcul économique d'un acheteur. Et donc, potentiellement, pour influencer la cote de certaines motorisations d'occasion situées juste au-dessus du seuil.
Traversons maintenant le ponton et montons à bord d'un voilier de grande croisière. Le paysage fiscal devient radicalement différent. Prenons un monocoque de 11 mètres doté d'un diesel auxiliaire de 40 kW. À partir de 2027, il restera soumis au droit correspondant à la longueur de sa coque, mais son moteur se trouvera très loin du seuil des 120 kW. Le droit moteur sera donc nul. Cette situation concernera l'immense majorité de la flotte à voile. Alors qu'une part importante des voiliers de plus de 7 mètres est actuellement concernée par la taxation moteur en raison du calcul en puissance administrative, les estimations gouvernementales indiquent qu'environ 1 % seulement le resterait après la réforme.
Pour les navigateurs au long cours, le changement est particulièrement intéressant. Un monocoque de voyage équipé d'un diesel de 50 ou 60 ch ne devrait plus payer de droit moteur. Même constat pour la plupart des catamarans de croisière équipés de deux moteurs de puissance raisonnable. La réforme introduit ainsi une différence fiscale beaucoup plus nette entre la voile et le moteur, en considérant implicitement que le diesel d'un voilier constitue avant tout une propulsion auxiliaire. Pour les propriétaires concernés, c'est une simplification et, dans certains cas, une économie.
Il ne faut cependant pas en conclure que la TAEMUP disparaît pour les voiliers. Le droit sur la coque demeure. Une unité comprise entre 7 et moins de 8 mètres devra acquitter 80 euros. Entre 8 et 9 mètres, 110 euros ; entre 9 et 10 mètres, 185 euros ; entre 10 et 11 mètres, 250 euros. Un bateau compris entre 11 et 12 mètres sera taxé 285 euros, puis le montant atteindra 470 euros entre 12 et 15 mètres. De 15 à moins de 24 mètres, le droit de coque s'élèvera à 900 euros. Et à partir de 24 mètres, une nouvelle tranche apparaît à 1 200 euros. La TAEMUP 2027 ne devient donc pas une simple « taxe sur les moteurs ». Elle continue d'associer deux paramètres : la taille du bateau et sa puissance.
Prenons une unité de 25 mètres développant au total 500 kW. Son propriétaire devra d'abord acquitter 1 200 euros au titre de la coque. S'y ajoutera un droit moteur légèrement supérieur à 2 000 euros selon le nouveau barème progressif. Au total, la facture dépassera donc 3 200 euros par an avant application d'éventuels abattements. À quelques mètres près, pourtant, la fiscalité peut à nouveau changer complètement de dimension. Les bateaux d'au moins 30 mètres développant au moins 750 kW relèvent du régime particulier de la grande plaisance. On ne parle alors plus de quelques centaines ou milliers d'euros : la taxation débute à plusieurs dizaines de milliers d'euros et peut atteindre 200 000 euros par an pour les plus grandes unités.
La réforme ne doit donc pas être interprétée comme l'instauration d'un barème unique applicable à tous les yachts. La grande plaisance conserve son régime spécifique. Autre nouveauté mise en avant : l'avantage accordé aux propulsions décarbonées. Les bateaux utilisant exclusivement l'électricité, l'hydrogène ou une combinaison de ces deux énergies bénéficieront d'une réduction de 50 % du droit moteur. L'intention est claire : envoyer un signal favorable aux nouvelles motorisations. Mais son impact immédiat restera probablement limité. Les bateaux électriques suffisamment puissants pour dépasser 120 kW représentent aujourd'hui une fraction minuscule de la flotte. Pour la plupart des petites unités électriques, l'avantage de 50 % sera sans effet puisqu'elles se trouvent déjà sous le seuil de taxation. La mesure pourrait en revanche devenir beaucoup plus intéressante à mesure que les propulsions électriques de forte puissance se développeront. Attention également au terme « hybride », parfois utilisé un peu rapidement : associer simplement un moteur thermique et une propulsion électrique ne donne pas automatiquement droit à la réduction.
Reste une question rarement posée lorsqu'arrive l'avis de paiement : où va l'argent ? La TAEMUP rapporte un peu plus de 50 millions d'euros par an. Une part majeure de cette recette est affectée au Conservatoire du littoral, qui protège et acquiert des espaces côtiers. Plusieurs millions contribuent également au financement du sauvetage en mer, tandis qu'une fraction plus modeste accompagne la filière de déconstruction et de recyclage des bateaux en fin de vie. La taxe entretient donc un lien direct avec l'univers dans lequel évoluent les plaisanciers. Protection des côtes, secours en mer et traitement des vieux bateaux sont des sujets auxquels ils sont quotidiennement confrontés.
C'est pourtant aussi sur ce terrain que la filière nautique conteste le dispositif. Ses représentants estiment notamment que la part réellement affectée à la déconstruction reste insuffisante au regard des besoins futurs. Avec une flotte vieillissante et la nécessité de traiter davantage d'unités hors d'usage, ils souhaitent qu'une fraction supérieure de la taxe revienne directement à la transition environnementale du nautisme.


 vous recommande
